M&A
Venda de empresas: o que o M&A do Allan ensina
O Palmeiras fechou a venda de Allan ao Manchester City por 40 mi de euros. O que essa negociação ensina sobre disciplina de preço em M&A?

Especialista em operações comerciais e gestão de vendas
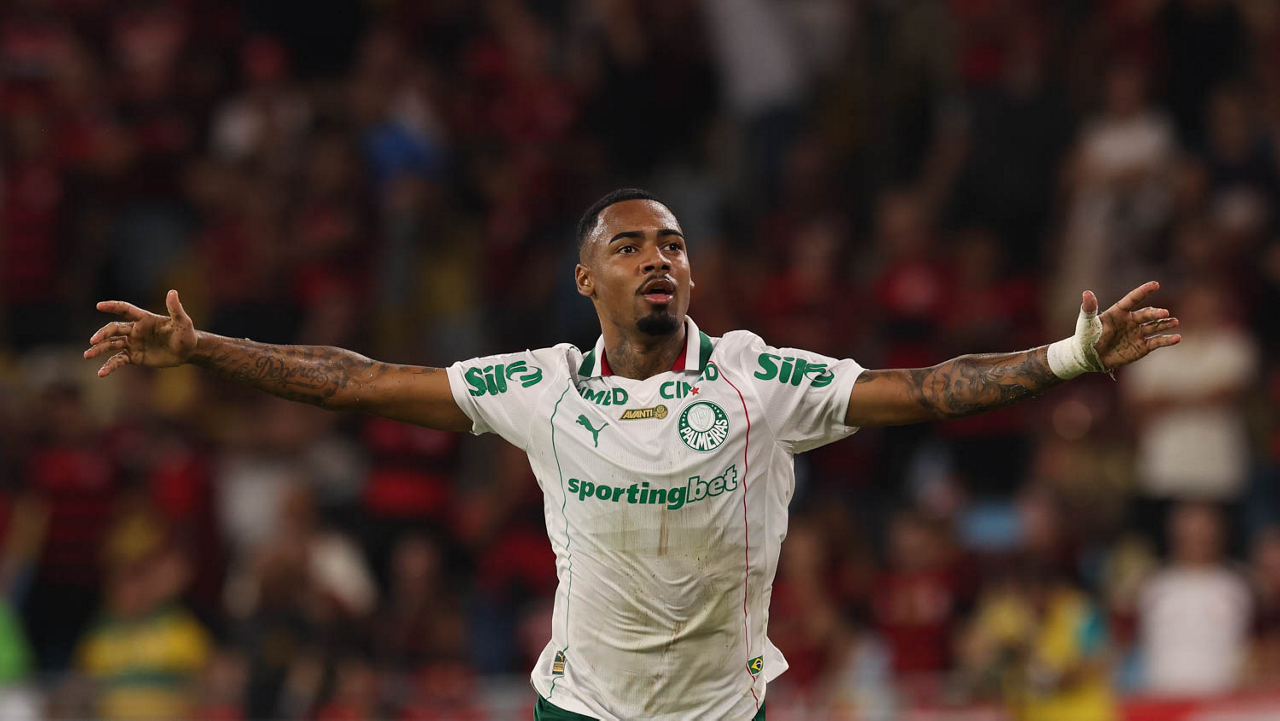
Segundo Exame, o Palmeiras encaminhou a venda do atacante Allan ao Manchester City por 40 milhões de euros, cerca de R$ 240 milhões, estruturada em 37,5 milhões fixos mais 2,5 milhões em bônus por metas. A negociação, publicada em 24 de agosto de 2026, coloca a operação entre as três maiores da história do clube paulista.
O Manchester City chegou a essa proposta depois de resistência do Palmeiras. A oferta inicial era de 35 milhões de euros fixos. O clube brasileiro não moveu um centavo da pedida original. O comprador cedeu.
Isso não é detalhe esportivo. É aula de negociação comercial.
O que a negociação do Allan revela sobre disciplina de preço
O primeiro movimento do City foi testar o piso do Palmeiras, como qualquer comprador faz. Oferta abaixo do valor pedido, expectativa de que o vendedor ceda. O Palmeiras não cedeu. Manteve 40 milhões como número inegociável e transferiu a pressão para o outro lado da mesa.
A venda só avançou porque o Palmeiras tinha clareza sobre duas coisas: o valor mínimo aceitável e a razão pela qual o comprador precisava do ativo. Allan foi escolhido para substituir Savinho, negociado ao Tottenham por 100 milhões de euros. Sem Allan, o City ficaria sem reposição para um setor crítico do elenco de Enzo Maresca. Quem conhece a dor do comprador negocia de uma posição muito mais forte.
A estrutura do contrato também merece atenção. O valor fixo de 37,5 milhões garante o piso do negócio. Os 2,5 milhões em bônus por metas criam um incentivo alinhado ao desempenho futuro do ativo, uma lógica que qualquer CFO reconhece em earn-outs de operações de M&A. Os detalhes da bonificação ainda estavam sendo ajustados no fechamento, o que mostra que a pressão do prazo não fez o Palmeiras abrir mão da disciplina nos termos.
O empresário Paulo Pitombeira, da Talents Sports, intermediou a operação. Em qualquer transação de ativo estratégico, o papel do assessor é exatamente esse: filtrar ruído, sustentar a posição do vendedor e conduzir o momento sem deixar o emocional do momento comprometer o racional do negócio.
O momento de vender no pico
O Palmeiras lidera o Campeonato Brasileiro e está nas quartas de final da Libertadores. Allan soma seis gols e seis assistências em 42 partidas na temporada. Ele jogou normalmente no domingo, marcando presença em uma vitória por 4 a 1 sobre o Vasco.
Vender um ativo em alta, com o comprador em posição de necessidade e o mercado aquecido, é o momento que todo processo de valuation tenta identificar. Poucos conseguem executar com essa frieza.
A diretoria palmeirense já considerava a venda importante para o planejamento financeiro da temporada, especialmente diante dos investimentos recentes em contratações. Ou seja, a decisão não foi reativa. Estava no plano.
Na minha leitura, o que separa essa negociação de dezenas de outras que deixam valor na mesa é simples: o vendedor sabia o preço mínimo, sabia por que o comprador precisava do ativo e não misturou urgência operacional com disciplina comercial. Muitas empresas chegam a uma negociação de venda ou parceria sem esse tripé. Abrem o preço cedo, aceitam o primeiro movimento do comprador como sinal de teto e perdem milhões que eram seus por direito.
Negociação sem clareza de valor é sempre um negócio ruim para o vendedor.